InvestopiNews en Wall Street (21–25 de septiembre): la Fed abre una nueva fase, Meta Connect pone la IA en tus lentes y EE. UU.–China vuelve a mover chips y mercados
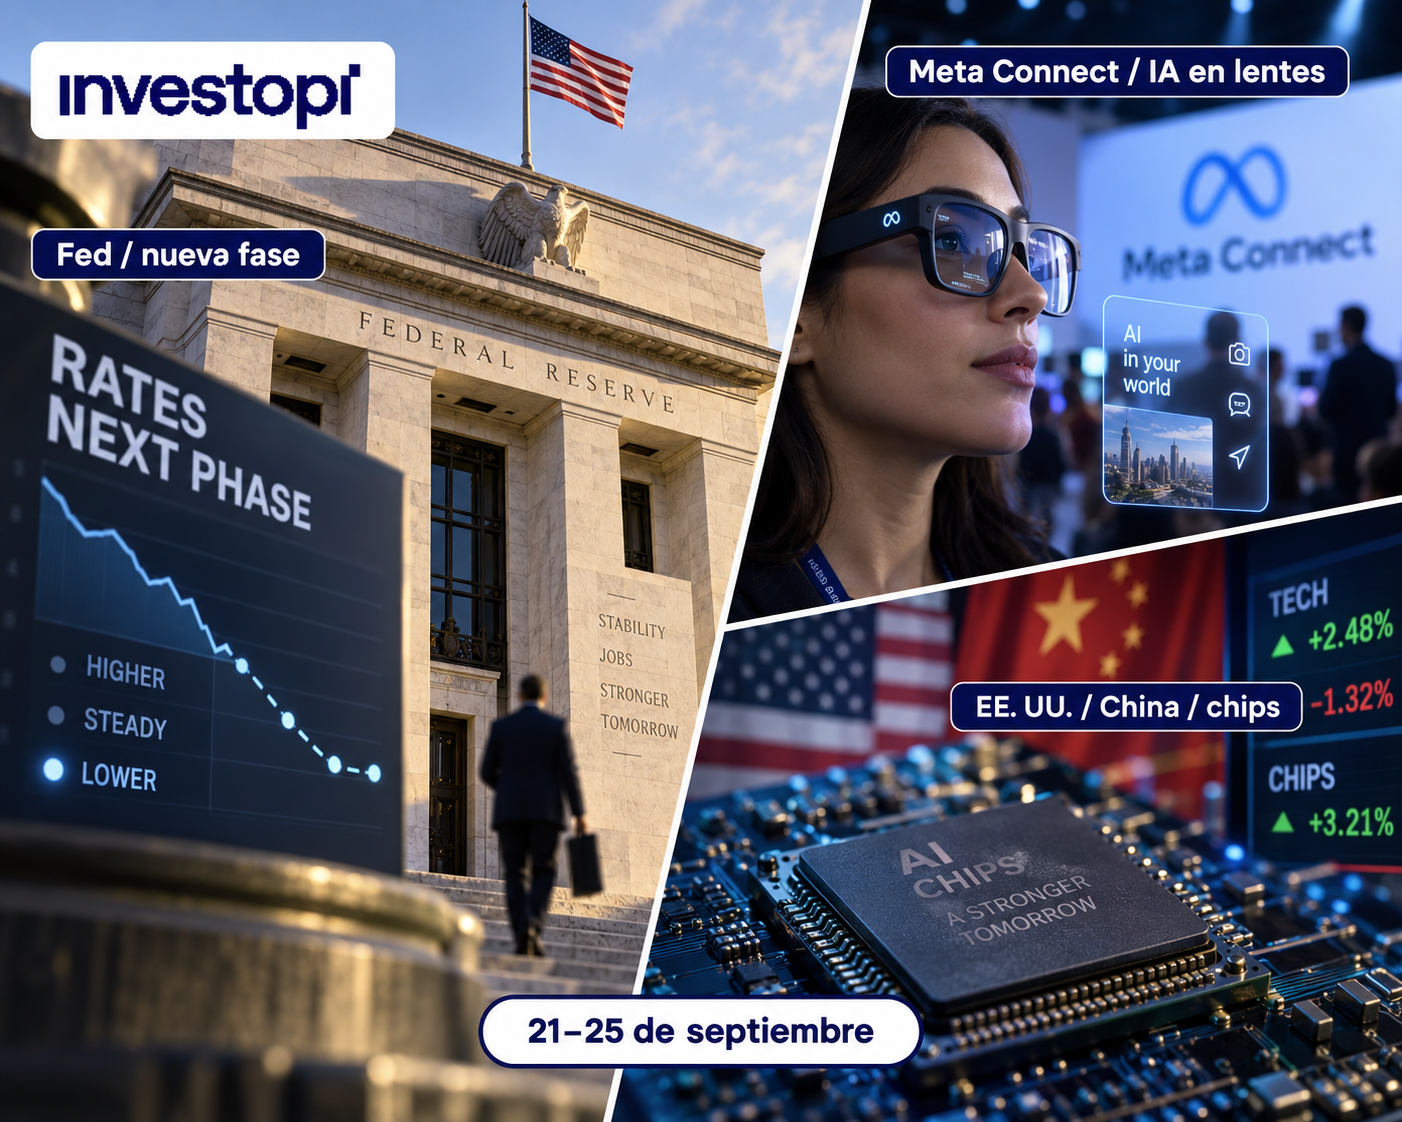
Wall Street arranca una semana distinta: ya no estamos esperando la decisión de la Fed. La subida llegó. La semana pasada el banco central elevó la tasa 25 puntos básicos hasta un rango de 3,75%–4,00%, su primera subida en tres años, y las nuevas proyecciones muestran que varios miembros todavía contemplan más endurecimiento antes de terminar 2026.
Ahora el mercado tiene que responder una pregunta más difícil: ¿pueden las acciones seguir subiendo mientras las tasas permanecen altas? Esta semana tendremos una batería de discursos de miembros de la Fed, PMIs de septiembre, ventas de vivienda nueva, durable goods y la lectura final de confianza del consumidor.
Pero el calendario corporativo también viene interesante: Meta Connect pone a los lentes con IA y a los agentes personales en el centro de la conversación, Costco reporta el jueves y sirve como termómetro del consumidor, mientras la visita de Xi Jinping a EE. UU. vuelve a poner sobre la mesa chips, comercio, tierras raras e inteligencia artificial.
📈 Principales eventos del Calendario Económico (21–25 de septiembre)
Horarios ET (Nueva York). No es una semana de grandes datos de inflación o empleo, pero sí una semana importante para escuchar a la Fed y medir actividad, vivienda y consumidor.
Lunes, 21 de septiembre
- 6:30 AM — Austan Goolsbee, presidente de la Fed de Chicago, habla sobre política monetaria.
- 11:00 AM — NY Fed SCE Household Spending Survey: expectativas de gasto de los hogares.
- El mercado arranca con petróleo y yields retrocediendo después de la fuerte subida de la semana pasada.
Martes, 22 de septiembre — Día de Fed speakers
- 8:30 AM — Philadelphia Fed Non-Manufacturing Survey.
- 10:00 AM — Richmond Fed Manufacturing Index: actividad, nuevos pedidos, empleo y precios.
- 10:05 AM — Habla John Williams, presidente de la Fed de Nueva York.
- 10:20 AM — Habla Philip Jefferson, vicepresidente de la Fed.
- 1:00 PM — Habla Thomas Barkin, presidente de la Fed de Richmond.
- Antes de apertura: AutoZone (AZO) reporta resultados.
- Después del cierre: KB Home (KBH) reporta resultados.
Miércoles, 23 de septiembre — PMIs + Meta Connect
- 9:45 AM — S&P Global Flash Manufacturing PMI de septiembre.
- 9:45 AM — S&P Global Flash Services PMI de septiembre.
- 9:45 AM — Flash Composite PMI: lectura combinada de actividad económica.
- 10:05 AM — Habla el gobernador de la Fed Michael Barr.
- Meta Connect 2026 arranca: IA, wearables, Meta AI, Horizon y lentes inteligentes.
- Earnings: General Mills (GIS), Cintas (CTAS), Paychex (PAYX) y Cracker Barrel (CBRL).
Jueves, 24 de septiembre — Vivienda + Costco + EE. UU.–China
- 8:30 AM — Initial Jobless Claims: pulso semanal del mercado laboral.
- 8:30 AM — U.S. International Transactions / Investment Position del segundo trimestre.
- 10:00 AM — New Home Sales de agosto: vivienda nueva bajo tasas hipotecarias todavía elevadas.
- Continúa Meta Connect 2026.
- Reunión entre los líderes de EE. UU. y China durante la visita de Estado de Xi Jinping.
- Antes de apertura: Darden Restaurants (DRI) y TD Synnex (SNX).
- Después del cierre: Costco (COST), BlackBerry (BB) y FedEx Freight (FDXF).
Viernes, 25 de septiembre
- 8:30 AM — Durable Goods Orders de agosto: pedidos de bienes durables y señal de inversión empresarial.
- 10:00 AM — University of Michigan Consumer Sentiment (septiembre, final).
- 2:00 PM — Habla Beth Hammack, presidenta de la Fed de Cleveland.
- Jornada liviana en earnings: el mercado queda procesando Costco, Meta Connect, los datos macro y las conversaciones EE. UU.–China.
Fuentes (calendario):
- https://www.newyorkfed.org/research/calendars/i-sep26.html
- https://www.census.gov/economic-indicators/calendar-listview.html
- https://www.bea.gov/news/schedule/full
- https://www.bls.gov/schedule/2026/09_sched_list.htm
- https://www.federalreserve.gov/newsevents/2026-september.htm
- https://www.kiplinger.com/investing/economy/this-weeks-economic-calendar
🚀 Reportes de ganancias y eventos corporativos de la semana
Esta semana no tiene el volumen de earnings de julio y agosto, pero sí incluye compañías muy útiles para leer consumo, vivienda, empleo, restaurantes y distribución tecnológica.
- Lunes 21: no hay reportes grandes programados.
- Martes 22: AutoZone (AZO), MillerKnoll (MLKN), Thor Industries (THO), KB Home (KBH), Worthington (WOR).
- Miércoles 23: General Mills (GIS), Cintas (CTAS), Paychex (PAYX), Cracker Barrel (CBRL), H.B. Fuller (FUL), Stitch Fix (SFIX).
- Jueves 24: Costco (COST), Darden Restaurants (DRI), TD Synnex (SNX), BlackBerry (BB), FedEx Freight (FDXF).
- Viernes 25: jornada liviana en resultados.
Lectura rápida: Costco mide al consumidor de ingresos medios/altos y el comportamiento de membresías; Darden mide restaurantes y gasto discrecional; General Mills mide alimentos y sensibilidad a precios; KB Home mide vivienda; AutoZone mide mantenimiento automotor y capacidad de gasto; Paychex ayuda a leer empleo en pequeñas y medianas empresas.
Fuentes (earnings):
- https://www.kiplinger.com/investing/stocks/17494/next-week-earnings-calendar-stocks
- https://investor.costco.com/events-and-presentations/default.aspx
- https://investor.darden.com/
- https://about.autozone.com/investor-relations
- https://investors.generalmills.com/
🧠 Noticias clave de la semana
1) 🏦 La Fed subió tasas: ahora el mercado necesita entender si viene otra
Qué pasó. La Fed subió la tasa de referencia en 25 puntos básicos la semana pasada, llevando el rango objetivo a 3,75%–4,00%. Fue la primera subida de tasas en tres años y la decisión fue unánime.
Las nuevas proyecciones también fueron importantes. La mediana del FOMC ahora coloca la tasa de fondos federales en aproximadamente 4,1% al cierre de 2026, frente a 3,8% en las proyecciones de junio. La Fed también elevó ligeramente su proyección de inflación PCE para 2026 a 3,7%, mientras espera crecimiento real del PIB de 2,3% y desempleo de 4,1%.
Por qué importa. La lectura es clara: la Fed cree que la economía todavía tiene suficiente fuerza para tolerar tasas altas, pero considera que la inflación necesita más trabajo. Eso cambia el entorno para Wall Street: las compañías ya no solo tienen que demostrar crecimiento, también tienen que justificar sus valoraciones con un costo de capital más alto.
La lectura Investopi. Esta semana hay muchos discursos de la Fed porque terminó el periodo de silencio. El mercado intentará identificar si existe consenso para otra subida en diciembre o si septiembre fue suficiente por ahora.
Qué vigilar. 1) comentarios de Williams, Jefferson, Barr y Hammack, 2) Treasury 2Y y 10Y, 3) dólar, 4) expectativas para diciembre, 5) sensibilidad del Nasdaq a yields cercanos al 5%.
Fuentes:
- https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
- https://www.federalreserve.gov/monetarypolicy/fomcprojtabl20260916.htm
- https://www.federalreserve.gov/newsevents/2026-september.htm
- https://apnews.com/article/cbf10411b50040aed24ec5a28e4c0c5a
2) 🇺🇸🇨🇳 EE. UU.–China: comercio, IA y tierras raras regresan al centro del mercado
Qué pasa. Xi Jinping realizará una visita de Estado a EE. UU. del 23 al 25 de septiembre. Antes del encuentro, funcionarios estadounidenses y chinos se reunieron en Nueva York y discutieron comercio e inteligencia artificial, incluyendo la posibilidad de crear un mecanismo bilateral para comunicar incidentes graves relacionados con IA.
El frente comercial sigue siendo importante. Las exportaciones chinas de imanes de tierras raras hacia EE. UU. cayeron durante agosto, manteniendo al mercado atento a una cadena de suministro crítica para vehículos, defensa, semiconductores, robótica y tecnología avanzada.
Por qué importa. Esta reunión puede generar titulares que muevan chips, industriales, autos, materiales y compañías expuestas a China. Los temas que se han planteado públicamente incluyen comercio, aranceles, tecnología, IA y seguridad de cadenas de suministro.
La lectura Investopi. No se trata de adivinar qué acuerdo saldrá. Para el mercado importa identificar qué sectores quedan expuestos a cualquier cambio en tarifas, export controls o acceso a materiales estratégicos.
Qué vigilar. 1) semiconductores, 2) tierras raras, 3) controles de exportación, 4) aranceles, 5) comentarios sobre IA, 6) reacción de compañías con alta exposición a China.
Fuentes:
- https://apnews.com/article/d08e58524de21511dcaba51f43faad95
- https://www.investing.com/news/economy-news/chinas-xi-to-visit-the-us-from-september-2325-4908374
- https://www.ft.com/content/eeef7db4-b26d-426f-896b-f7b95bb84223
3) 👓 Meta Connect: la batalla por la IA empieza a moverse del celular a tu cara
Qué pasa. Meta Connect se celebra el 23 y 24 de septiembre. Meta ha confirmado que el evento estará centrado en IA, AI glasses, Meta Horizon, VR y tecnologías para desarrolladores.
El contexto es particularmente interesante porque Meta ya lanzó este año su nueva familia de Meta Glasses, construida junto a EssilorLuxottica, y recientemente presentó Muse, su agente personal de IA capaz de realizar tareas y que eventualmente llegará también a los lentes.
Por qué importa. Meta está intentando convertir la IA en un producto de consumo cotidiano, no solo en un chatbot. Si los lentes se convierten en una interfaz natural para asistentes multimodales, cambia la competencia: ya no hablamos solamente de modelos, sino de quién controla el dispositivo desde el cual las personas interactúan con la IA.
La lectura Investopi. El mercado estará mirando si Meta logra construir un ecosistema de hardware + software + IA. Esto conecta directamente con EssilorLuxottica, chips para wearables, publicidad, realidad aumentada y monetización de Meta AI.
Qué vigilar. 1) roadmap de AI glasses, 2) Muse, 3) nuevos SDKs para desarrolladores, 4) Horizon/VR, 5) privacidad, 6) monetización y suscripciones.
Fuentes:
- https://developers.meta.com/
- https://developers.meta.com/wearables/
- https://about.fb.com/news/2026/09/introducing-muse-personal-ai-agent/
- https://about.fb.com/news/2026/06/meta-essilorluxottica-partner-launch-meta-glasses/
4) 🛢️ El petróleo finalmente baja y Wall Street respira… pero US$100 sigue siendo caro
Qué pasó. El petróleo abrió la semana con una caída fuerte. Brent retrocedió alrededor de 3% hacia la zona de US$100 por barril, mientras WTI bajó hacia US$98. El movimiento llega después de varias semanas de presión por el conflicto con Irán y restricciones en el Estrecho de Hormuz.
Los flujos de petróleo por Hormuz han mejorado y parte de la preocupación inmediata por suministro se redujo. Eso ayudó también a los bonos: el Treasury a 10 años retrocedió hacia 4,96% después de haber superado el 5% la semana pasada.
Por qué importa. Es exactamente la cadena que hemos venido siguiendo: petróleo ↓ → presión inflacionaria ↓ → yields ↓ → tecnología respira. Por eso el Nasdaq arranca la semana con mejor tono y varias acciones de IA/semiconductores vuelven a subir.
Pero ojo. Un Brent alrededor de US$100 sigue siendo elevado. Además, el precio promedio de gasolina en EE. UU. está mucho más alto que hace unos meses. El problema inflacionario no desapareció; simplemente se está relajando en el margen.
Qué vigilar. 1) Brent/WTI, 2) flujo por Hormuz, 3) gasolina en EE. UU., 4) Treasury 10Y, 5) aerolíneas/transporte, 6) reacción de semiconductores.
Fuentes:
- https://apnews.com/article/1f1a267bf4556c01513f506914eb6359
- https://www.wsj.com/finance/stocks/global-stocks-rally-yields-lower-as-oil-prices-extend-falls-8b63390a
- https://www.investopedia.com/5-things-to-know-before-the-stock-market-opens-on-monday-september-21-2026-12131452
5) 🛒 Costco reporta el jueves: el mejor termómetro de esta semana para saber cómo está gastando el consumidor
Qué pasa. Costco reporta su cuarto trimestre fiscal después del cierre del jueves. Wall Street espera cerca de US$94.900 millones en ingresos y aproximadamente US$6,53 de EPS.
Por qué importa. Costco tiene una característica especial: combina supermercado, consumo discrecional, gasolina y membresías. Eso permite ver no solo cuánto está gastando el consumidor, sino también dónde está intentando ahorrar.
El último trimestre mostró compras récord de combustible en Costco cuando la gasolina subió. Al mismo tiempo, el crecimiento de ventas se ha moderado y el mercado estará pendiente de membresías, tráfico, ticket promedio y márgenes.
La lectura Investopi. Si Costco sigue mostrando tráfico fuerte pero consumidores migrando hacia productos de valor, el mensaje no necesariamente es “consumidor fuerte”; puede ser un consumidor que está buscando eficiencia. La composición de las ventas será tan importante como el crecimiento total.
Qué vigilar. 1) comparable sales, 2) tráfico, 3) ticket promedio, 4) membresías y renovaciones, 5) gasolina, 6) margen bruto, 7) comentarios sobre precios y consumidor.
Fuentes:
- https://investor.costco.com/events-and-presentations/default.aspx
- https://www.kiplinger.com/investing/stocks/17494/next-week-earnings-calendar-stocks
- https://www.investopedia.com/what-to-expect-in-markets-this-week-costco-other-consumer-companies-report-u-s-central-bankers-hit-the-conference-circuit-12125238
- https://www.barrons.com/articles/costco-earnings-special-dividend-3e7d6cf0
6) 🏠 PMIs + vivienda + durable goods: esta semana la economía real vuelve a hablar
Qué pasa. Después de semanas dominadas por Fed, inflación y geopolítica, esta semana tenemos tres grupos de datos muy útiles: Flash PMIs el miércoles, New Home Sales el jueves y Durable Goods el viernes.
Por qué importa. Los PMIs muestran qué está pasando casi en tiempo real con manufactura y servicios. New Home Sales permite medir cuánto daño están haciendo las tasas hipotecarias superiores al 7% a la vivienda. Durable goods ayuda a ver si las empresas todavía están invirtiendo pese al costo de capital más alto.
También tendremos la lectura final de confianza del consumidor de Michigan. La lectura preliminar de septiembre cayó a 47,8, uno de los niveles más bajos registrados, mientras las expectativas de inflación a un año subieron a 4,6%.
La lectura Investopi. La Fed acaba de subir tasas porque ve una economía resistente. Estos datos empiezan a comprobar esa tesis. Si actividad, vivienda y consumo empiezan a deteriorarse al mismo tiempo, el debate de tasas puede cambiar rápido.
Qué vigilar. 1) PMI Services, 2) PMI Manufacturing, 3) precios dentro de los PMIs, 4) ventas de vivienda nueva, 5) durable goods ex transporte, 6) expectativas de inflación de Michigan.
Fuentes:
- https://www.kiplinger.com/investing/economy/this-weeks-economic-calendar
- https://www.census.gov/economic-indicators/calendar-listview.html
- https://pmi.spglobal.com/Public/Release/ReleaseDates
- https://www.sca.isr.umich.edu/
✅ Checklist Investopi (para navegar la semana)
- Lunes: petróleo y yields bajan → revisar si el rebote de tecnología logra sostenerse.
- Martes: Williams + Jefferson + Barkin → primeras pistas sobre qué tan probable es otra subida de tasas.
- Miércoles 9:45 AM: Flash PMIs → actividad, empleo y precios casi en tiempo real.
- Miércoles–jueves: Meta Connect → lentes, agentes y próxima fase del hardware de IA.
- Jueves: EE. UU.–China + New Home Sales + Costco → chips/comercio, vivienda y consumidor.
- Viernes: Durable Goods + Michigan → inversión empresarial y expectativas de inflación.
- Fed: vigilar si el mercado empieza a descontar otra subida hacia diciembre.
- Petróleo: bajar de US$100 sería alivio; volver a subir reabre presión sobre inflación y yields.
📅 Agenda una sesión personalizada con un Financial Planner
Si quieres una guía 1 a 1 para empezar a invertir en la Bolsa de Nueva York con un plan claro (según tu perfil, objetivos y nivel de riesgo), agenda una sesión personalizada con un Financial Planner de Investopi.
- Definimos tu objetivo y horizonte (crecimiento, retiro, ingresos, etc.)
- Revisamos tu perfil de riesgo y tu situación actual
- Te damos un plan paso a paso para invertir con estructura y gestión de riesgo
Cupos limitados. Agenda aquí:
Contenido educativo. No constituye recomendación de inversión.